Alphabet三季度云收入增长103%:AI需求兑现到收入,还要看什么
Alphabet公布2026年第三季度业绩,Google Cloud收入同比增长103%。结合公司电话会和独立报道,解读AI需求、云业务、资本开支及用户指标与实际变现之间的差异。
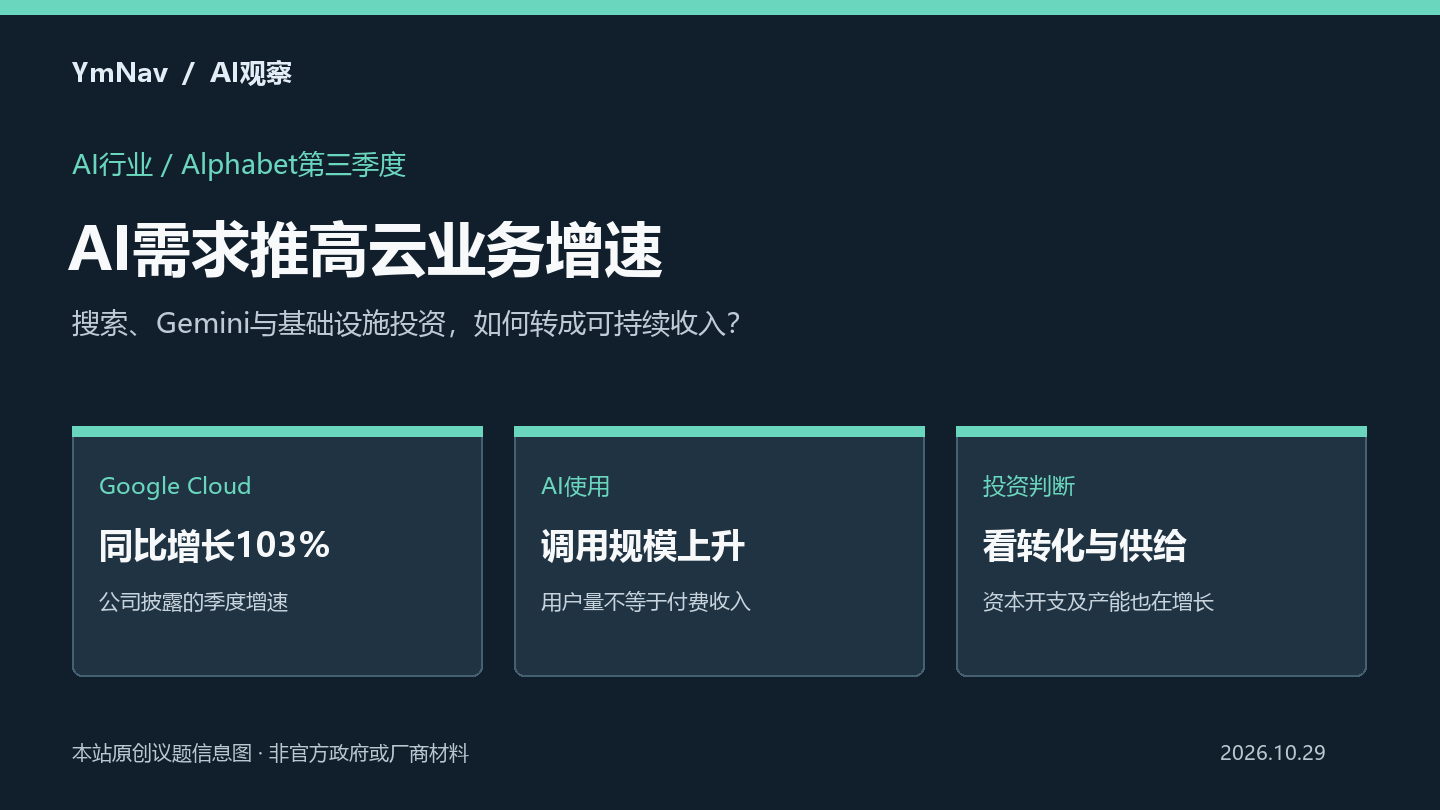
Alphabet于2026年10月28日公布第三季度业绩。公司披露Google Cloud收入同比增长103%,并在业绩电话会上把增长归因于企业对AI基础设施和生成式AI产品的需求。对于AI行业观察者,这组数据提供了一个比模型发布更接近商业落地的视角:云需求很强,但投资者仍需分辨AI使用增长、云收入增长和最终利润之间的距离。
背景:AI算力支出正反映到云业务数据
本季度最醒目的数字是Google Cloud同比增长103%。这是Alphabet按业务分部披露的收入增速,不是AI产品单独贡献的收入。公司在电话会上谈到AI产品需求、基础设施容量受限以及积压订单等因素;这些管理层表述能帮助理解增速,但不能据此将全部云增长都归因于生成式AI。
用户与调用规模,和付费变现是两种指标
Alphabet管理层也分享了AI产品使用情况,包括Gemini应用的用户规模、搜索AI体验的使用频率,以及自有AI服务处理的调用量。这些数据有助观察触达和活跃,但多数属于公司自行披露的使用指标,不等于付费订阅人数、单客收入或新增利润。评估产品商业化,应继续追踪套餐转化、广告效果、企业合同和留存等数据。
对于搜索,AI摘要与对话式体验可能改变一次查询带来的页面访问和广告展示方式。公司强调用户参与度和查询增长,外部观察者还应同时看广告收入、流量分配和发布商生态的后续变化。现阶段,不宜只根据使用时长或查询量推断新的收入模式已经成熟。
影响:云端AI需求也带来供给与资本开支压力
收入快速增长并不自动意味着利润率同步扩张。训练与推理需要数据中心、加速器、网络和电力投入,容量扩建有交付周期。Alphabet在财报中披露的资本开支计划,反映了公司对持续需求的判断;它同时也意味着投资者要关注建设节奏、折旧和供给能否按时转成可计费服务。
企业客户在选云平台时,可以把模型质量、可用区域、服务等级、推理单价和迁移成本纳入统一测试。对于大规模项目,再结合真实工作负载比较单位任务成本,而不是仅把厂商总收入或模型演示表现当作部署依据。
需求强劲,但不能忽略市场预期与投资成本
美联社报道指出,Alphabet第三季度营收增长25%,但每股收益和总营收低于分析师预期;搜索与其他广告收入增长12%,也低于部分市场预期。管理层同时表示,预计2027年资本支出将显著增加,具体信息将在第四季度业绩电话会上进一步说明。单日盘后股价波动不是业务质量的完整结论,却提醒读者:AI和云的高增长,需要和总投入、核心广告业务及市场预期一起解读。
解读财报时,应区分公司披露与本站分析
同比增速和使用数据来自Alphabet的季度材料及管理层电话会;美联社报道提供了独立市场背景。关于供给限制、资本回报和企业选型的讨论,则是本站基于披露信息提出的分析,不代表公司已承诺的结果,也不是独立审计后的AI产品收入拆分。
横向比较时还需注意口径:公司可能以不同方式界定用户、查询或云订单,季度增长率会受比较基期影响。只有当企业持续给出一致指标,外界才更容易判断增长是否来自真实新增需求,以及需求能否带来可持续利润。
适合哪些人关注
AI基础设施投资者、云服务采购团队、企业AI负责人和关注搜索商业模式的内容机构,可以重点跟踪后续季度云收入构成、资本开支、AI产品付费转化和服务容量。开发者与中小团队则更适合依据自己的延迟、价格和稳定性测试选择云平台,而非直接从一家公司的整体财报推导单个模型或API的性价比。
来源参考
本文依据官方材料与独立报道交叉整理,核验日期为2026年10月29日;动态业务和合同条件可能后续变化。